
各種控除の見直しについて
ページ番号:1001649 更新日:2026年10月1日
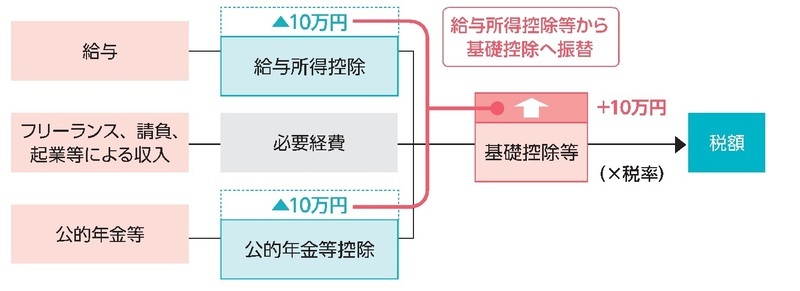
給与所得控除・公的年金等控除から基礎控除への振替
働き方の多様化を踏まえ、「働き方改革」を後押しする等の観点から、給与所得控除額と公的年金等控除額が10万円引き下げられ、所得の種類を問わず適用される基礎控除額が10万円引き上げられます。
※給与所得と年金所得の双方がある方は、片方に係る控除のみが減額されます。
※詳細は下記のとおりです。画像をご覧になれない方は、下記お問合せ先までご連絡ください。
給与所得控除の見直し
- 給与所得控除額が一律10万円引き下げられます。
- 給与所得控除の上限額が適用される給与等の収入額が1,000万円から850万円に、上限額が220万円から195万円に引き下げられます。
| 給与等の収入金額(A) |
給与所得金額 改正後 |
給与所得金額 改正前 |
|---|---|---|
| ~550,999円 | 0円 | 0円 |
| 551,000円~650,999円 | (A)-550,000円 | 0円 |
| 651,000円~1,618,999円 | (A)-550,000円 | (A)-650,000円 |
| 1,619,000円~1,619,999円 | 1,069,000円 | 969,000円 |
| 1,620,000円~1,621,999円 | 1,070,000円 | 970,000円 |
| 1,622,000円~1,623,999円 | 1,072,000円 | 972,000円 |
| 1,624,000円~1,627,999円 | 1,074,000円 | 974,000円 |
| 1,628,000円~1,799,999円 |
(A)÷4=(B) (B)×2.4+100,000円 |
(A)÷4=(B) (B)×2.4円 |
| 1,800,000円~3,599,999円 |
(A)÷4=(B) (B)×2.8-80,000円 |
(A)÷4=(B) (B)×2.8-180,000円 |
| 3,600,000円~6,599,999円 |
(A)÷4=(B) (B)×3.2-440,000円 |
(A)÷4=(B) (B)×3.2-540,000円 |
| 6,600,000円~8,499,999円 | (A)×0.9-1,100,000円 | (A)×0.9-1,200,000円 |
| 8,500,000円~9,999,999円 | (A)-1,950,000円 | (A)×0.9-1,200,000円 |
| 10,000,000円~ | (A)-1,950,000円 | (A)-2,200,000円 |
所得金額調整控除の創設
下記に該当する場合は、給与所得から所得金額調整控除が控除されます。
- 給与収入金額が850万円を超えており、次のいずれかに該当する場合
- 本人が特別障害者に該当する
- 特別障害者に該当する同一生計配偶者もしくは扶養親族を有する
- 年齢23歳未満の扶養親族を有する
所得金額調整控除額={給与等の収入額(1,000万円を超える場合は1,000万円)-850万円}×10%
- 給与所得と公的年金等に係る雑所得の両方があり、合計額が10万円を超える場合
所得金額調整控除額={給与所得控除後の給与所得(10万円を限度)+公的年金所得(10万円を限度)}-10万円
※両方に該当する場合は、1を控除後に2が控除されます。
公的年金等控除の見直し
- 公的年金等控除額が一律10万円引き下げられます。
- 公的年金等収入が1,000万円を超える場合、控除の上限額が195.5万円となります。
- 公的年金等雑所得以外の合計所得金額が1,000万円超2,000万円以下の場合は10万円、2,000万円超の場合は20万円が
上記1および2の見直し後の控除額から引き下げられます。
| 公的年金等の収入金額(A) |
公的年金等雑所得の金額 改正後 公的年金等雑所得以外の所得に係る合計所得 1,000万円以下 |
公的年金等雑所得の金額 改正後 公的年金等雑所得以外の所得に係る合計所得 1,000万円超 |
公的年金等雑所得の金額 改正後 公的年金等雑所得以外の所得に係る合計所得 2,000万円超 |
公的年金等雑所得の金額 改正前 区分なし |
|---|---|---|---|---|
|
65歳以上 ~3,300,000円 |
(A)-1,100,000円 | (A)-1,000,000円 | (A)-900,000円 | (A)-1,200,000円 |
|
65歳以上 3,300,000円超~ |
(A)×0.75-275,000円 | (A)×0.75-175,000円 | (A)×0.75-75,000円 | (A)×0.75-375,000円 |
|
65歳以上 4,100,000円超~ |
(A)×0.85-685,000円 | (A)×0.85-585,000円 | (A)×0.85-485,000円 | (A)×0.85-785,000円 |
|
65歳以上 7,700,000円超~ |
(A)×0.95-1,455,000円 | (A)×0.95-1,355,000円 | (A)×0.95-1,255,000円 | (A)×0.95-1,555,000円 |
|
65歳以上 10,000,000円超~ |
(A)-1,955,000円 | (A)-1,855,000円 | (A)-1,755,000円 | (A)×0.95-1,555,000円 |
|
65歳未満 ~1,300,000円 |
(A)-600,000円 | (A)-500,000円 | (A)-400,000円 | (A)-700,000円 |
|
65歳未満 1,300,000円超~ |
(A)×0.75-275,000円 | (A)×0.75-175,000円 | (A)×0.75-75,000円 | (A)×0.75-375,000円 |
|
65歳未満 4,100,000円超~ |
(A)×0.85-685,000円 | (A)×0.85-585,000円 | (A)×0.85-485,000円 | (A)×0.85-785,000円 |
|
65歳未満 7,700,000円超~ |
(A)×0.95-1,455,000円 | (A)×0.95-1,355,000円 | (A)×0.95-1,255,000円 | (A)×0.95-1,555,000円 |
|
65歳未満 10,000,000円超~ |
(A)-1,955,000円 | (A)-1,855,000円 | (A)-1,755,000円 | (A)×0.95-1,555,000円 |
基礎控除・調整控除の見直し
基礎控除の控除額が10万円引き上げられます。
また、合計所得金額が2,400万円を超えると控除額が逓減し、2,500万円を超えると消失する仕組みが設けられます。
なお、基礎控除が消失する合計所得金額が2,500万円を超える方には、調整控除が適用されません。
| 合計所得金額 |
基礎控除額 改正後 |
基礎控除額 改正前 |
|---|---|---|
| ~2,400万円 | 43万円 | 33万円 (所得制限なし) |
| 2,400万円超~2,450万円以下 | 29万円 | 33万円 (所得制限なし) |
| 2,450万円超~2,500万円以下 | 15万円 | 33万円 (所得制限なし) |
| 2,500万円超 | 適用なし | 33万円 (所得制限なし) |
配偶者・扶養控除等及び非課税措置に係る所得要件等の引き上げ
給与所得控除等から基礎控除への振替に伴い、同じ収入であっても、合計所得金額や総所得金額等が10万円増加するため、配偶者・扶養控除等および非課税措置について、所得要件が10万円引き上げられます。
| 要件等 | 改正後 | 改正前 |
|---|---|---|
| 同一生計配偶者及び扶養親族の合計所得金額 | 48万円以下 | 38万円以下 |
| 配偶者特別控除に係る配偶者の合計所得金額 | 48万円超~133万円以下 | 38万円超~123万円以下 |
| 勤労学生控除の合計所得金額 | 75万円以下 | 65万円以下 |
| 障害者、未成年者、寡婦及びひとり親に対する非課税措置の合計所得金額 | 135万円以下 | 125万円以下 |
| 家内労働特例の必要経費(最低保障額) | 55万円 | 65万円 |
| 要件等 | 改正後 | 改正前 |
|---|---|---|
|
均等割が非課税となる合計所得金額 扶養親族なし |
45万円以下 | 35万円以下 |
|
均等割が非課税となる合計所得金額 扶養親族あり |
35万円×(本人+同一生計配偶者+扶養人数の合計)+31万円 | 35万円×(本人+同一生計配偶者+扶養人数の合計)+21万円 |
|
所得割が非課税となる総所得金額等 扶養親族なし |
45万円以下 | 35万円以下 |
|
所得割が非課税となる総所得金額等 扶養親族あり |
35万円×(本人+同一生計配偶者+扶養人数の合計)+42万円 | 35万円×(本人+同一生計配偶者+扶養人数の合計)+32万円 |
