
未婚のひとり親に対する税制上の措置および寡婦(寡夫)控除の見直し
ページ番号1001650 更新日 2026年10月1日
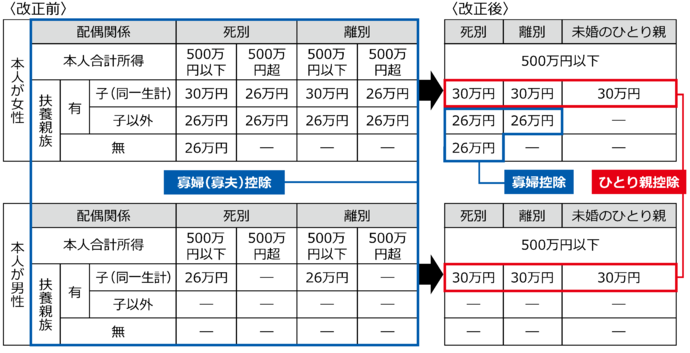
すべてのひとり親家庭に対して公平な税制を実施する観点から、「婚姻歴の有無による不公平」と「男性のひとり親と女性のひとり親の間の不公平」を同時に解消するため、次のとおりひとり親に対する税制が見直されました。
- 現に婚姻していないまたは配偶者が生死不明などで、同一生計の子(総所得金額等が48万円以下)を有し、かつ本人の合計所得金額が500万円以下の方について、「ひとり親控除」(控除額30万円)を適用することとなりました。
- 上記以外の寡婦については、引き続き寡婦控除として控除額26万円を適用することとし、子以外の扶養親族を有する寡婦についても、男性の寡夫と同様の所得制限(合計所得金額500万円以下)を設けることとなりました。
- ※ひとり親控除・寡婦控除のいずれも、住民票の続柄に「夫(未届)」「妻(未届)」の記載がある方は適用されません。
- ※画像がご覧になれない方は、下記お問合せ先までご連絡ください。
新たな非課税措置の創設
上記の見直しに伴い、人的非課税措置が見直され、ひとり親および寡婦が対象となります。これにより、「ひとり親控除」および「寡婦
控除」に該当する方で合計所得金額が135万円以下の場合、非課税となります。
