
給与所得控除の引き上げ
ページ番号1010094 更新日 2026年10月19日
給与収入から給与所得を算出する際の、給与収入から控除される『給与所得控除』の最低保障額が65万円から9年度、10年度に限り74万円(5万円の特例加算 時限措置)へ引き上がります。
|
改正前 |
改正後 |
|
|---|---|---|
| 給与所得控除額(給与収入額) |
65万円 |
74万円 |
改正に伴いまして、給与収入のみでの住民税非課税上限が変わります。
(単身世帯で扶養者がいない場合)
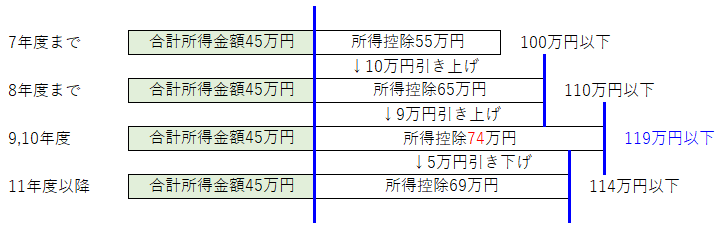
扶養者がいない単身者の場合、合計所得金額が45万円以下で住民税非課税となるため、9年度と10年度は給与収入119万円以下が非課税となります。
(家内労働者等の必要経費の特例も最低保障額が65万円から69万円へと引き上がります)
- 改正前:給与収入110万円以下ー最低保障額65万円→合計所得金額45万円となり住民税非課税
- 改正後:給与収入119万円以下(9年度、10年度のみ)ー最低保障額74万円→合計所得金額45万円となり住民税非課税
※11年度以降は5万円の特別加算の適用がなくなるため給与収入114万円以下が住民税非課税となります。
