
扶養親族等の所得限度額の引き上げ
ページ番号1010095 更新日 2026年10月1日
同一生計配偶者および扶養親族の合計所得金額ならびにひとり親の生計を一にする子の総所得金額等に係る要件について58万円以下から62万円以下へ引き上がります。
合計所得金額が62万円以下の場合に税法上の扶養に入れます。
(ひとり親の場合には子の総所得金額等)
|
改正前 |
改正後 |
|
|---|---|---|
| 同一生計配偶者扶養親族の合計所得金額 |
58万円 |
62万円 |
| ひとり親の生計を一にする子の総所得金額等 |
58万円 |
62万円 |
- 合計所得金額とは、給与・事業・不動産・雑所得等の各所得の合計額(損益通算後の総合所得)に山林所得と分離課税所得を加算した所得です。
- 総所得金額等とは、合計所得金額から純損失または雑損等の繰越控除を適用した後の所得です。
扶養に入れる方の範囲 給与収入の場合(単身の方)
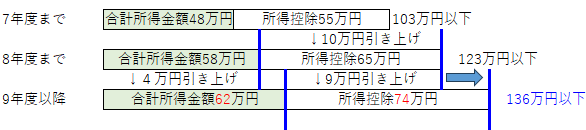
- ※給与所得控除の9万円引き上げと併せ、扶養内での給与収入が123万円から136万円へと引き上がりますが、被扶養者の合計所得金額が62万円の場合、被扶養者に住民税が課税されます。
(11年度以降は、給与所得控除の特別加算の適用がなくなるため、給与収入131万円以下が扶養に入れる範囲となります) - ※配偶者特別控除および特定親族特別控除での適用も同様に、58万円超から62万円超へと引き上がります。
