
所得税基礎控除の引き上げに伴う住宅借入金等特別控除・寄附金税額控除の所要の措置
ページ番号1010098 更新日 2026年10月1日
住宅借入金等特別控除(8年度税制改正 8年度住民税から適用)
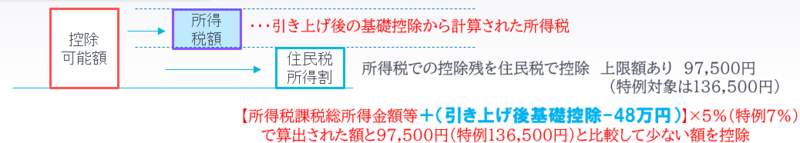
居住開始が7年12月31日までに限り、所得税の基礎控除額引き上げに伴う住宅借入金等特別控除(住宅ローン控除)について控除上限額の算定方法が見直され、8年度住民税より適用されています。
次のAまたはBのいずれか低い方の額が住民税で控除される上限額となります。
- 97,500円(特例適用の場合136,500円)
- 【所得税の課税総所得金額等+(所得税の基礎控除額ー48万円)】×5%(特例適用の場合7%)
寄附金税額控除の特例控除率(8年度税制改正 8年度住民税から適用)
所得税の基礎控除額引き上げに伴い、ふるさと寄附金(都道府県・市区町村に対する寄附金)に適用される寄附金税額控除の
特例控除額の算定方法が見直されました。8年度住民税より適用されています。
所得税の基礎控除額と48万円との差額を除いた課税総所得金額で定められた特例控除率により特例控除額を算定します。
- 改正前:特例控除率=〔課税総所得金額ー所得税との人的控除の差により算出した額に応じた割合〕
- 改正後:特例控除率=〔課税総所得金額ー所得税との人的控除額の差ー(所得税の基礎控除額ー48万円)により算出した額に応じた割合〕
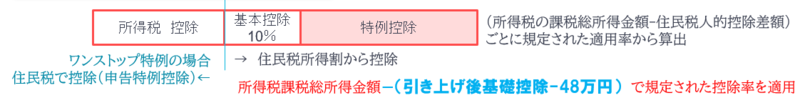
| 課税総所得金額 住民税での課税総所得金額-所得税との人的控除差額-(所得税基礎控除-48万円) |
住民税 基本控除 |
住民税 特例控除 |
|---|---|---|
| 195万円以下 | 10% | 84.895% |
| 195万円超 330万円以下 | 10% | 79.79% |
| 330万円超 695万円以下 | 10% | 69.58% |
| 695万円超 900万円以下 | 10% | 66.517% |
| 900万円超 1800万円以下 | 10% | 56.307% |
| 1800万円超 4000万円以下 | 10% | 49.16% |
| 4000万円超 | 10% | 44.055% |
